作者資訊
屏東房產-金仲獎楷模周子汧
大家好,我是周子汧 CHOU TZU CHIEN,客戶和朋友都習慣叫我部長。 作為深耕屏東的房地產工作者,我堅持把艱澀的房市動態,轉換成你能輕鬆聽懂的語言。 我挑選上架的物件,就像幫自己買房一樣嚴格——從空間動線、採光到周邊的發展潛力,我都會先為你做好第一線的專業把關。 歡迎追蹤我的頻道,輕鬆看好房! 服務電話:0989-636-068 1VS1諮詢請加LINE: @826wczzs
很多人誤以為政府購屋優惠只能擇一,其實官方已確認「青安3.0」與「內政部自購住宅貸款利息補貼」可以合併使用!以屏東為例,符合資格的育兒家庭理論上最高可貸達 1,710 萬。本文詳細拆解最新青安 3.0 的額度與門檻(屏東房屋總價限制 2,000 萬內),並教你如何透過「分兩段搭配」享受到最低 1.187% 的神級利率,屏東首購族千萬別錯過。
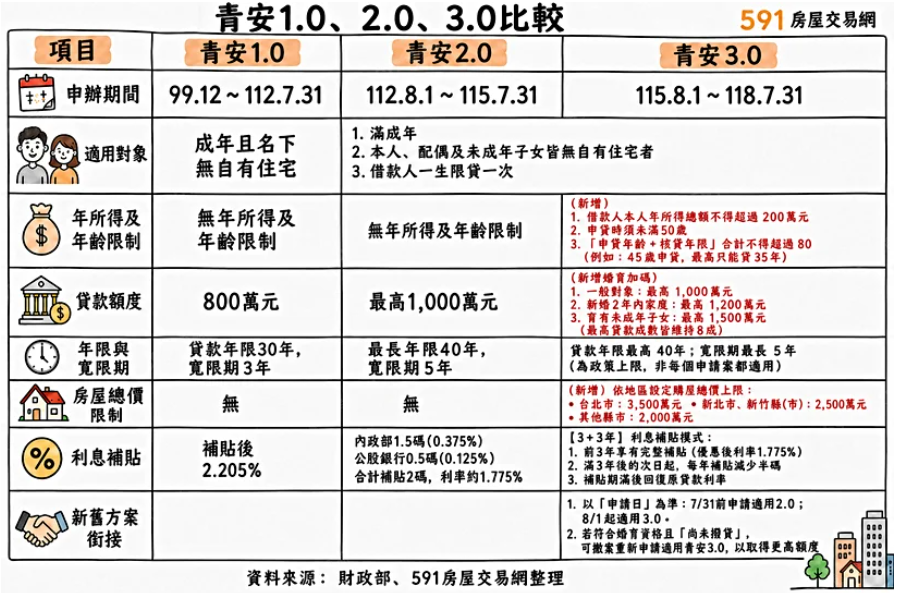
(上圖591網站整理比較)
遇到準備買房的年輕夫妻焦慮地問:「部長,現在屏東市區新房子隨便都上千萬,房貸壓力好大,政府的補助到底能不能同時申請?」
很多買方以為「青年安心成家貸款」跟「內政部自購住宅利息補貼」只能二選一。今天部長要告訴大家一個官方確認的好消息:只要條件符合,這兩個方案是可以「雙管齊下」搭配使用的!
特別是 2026 年 8 月剛上路的「青安 3.0」有了許多新規定,究竟屏東鄉親該怎麼貸最划算?這篇白話文攻略一次告訴你!
青安 3.0 針對不同家庭狀況給予了不同的最高貸款額度,最長可貸 40 年,寬限期最長 5 年,目前一段式優惠利率約 1.775%:
⚠️ 屏東買房新制門檻注意: 新增未滿 50 歲、本人年所得不超過 200 萬元的限制。更重要的是「總價天花板」,以屏東來說,鑑價或買賣總價均不得超過 2,000 萬元!
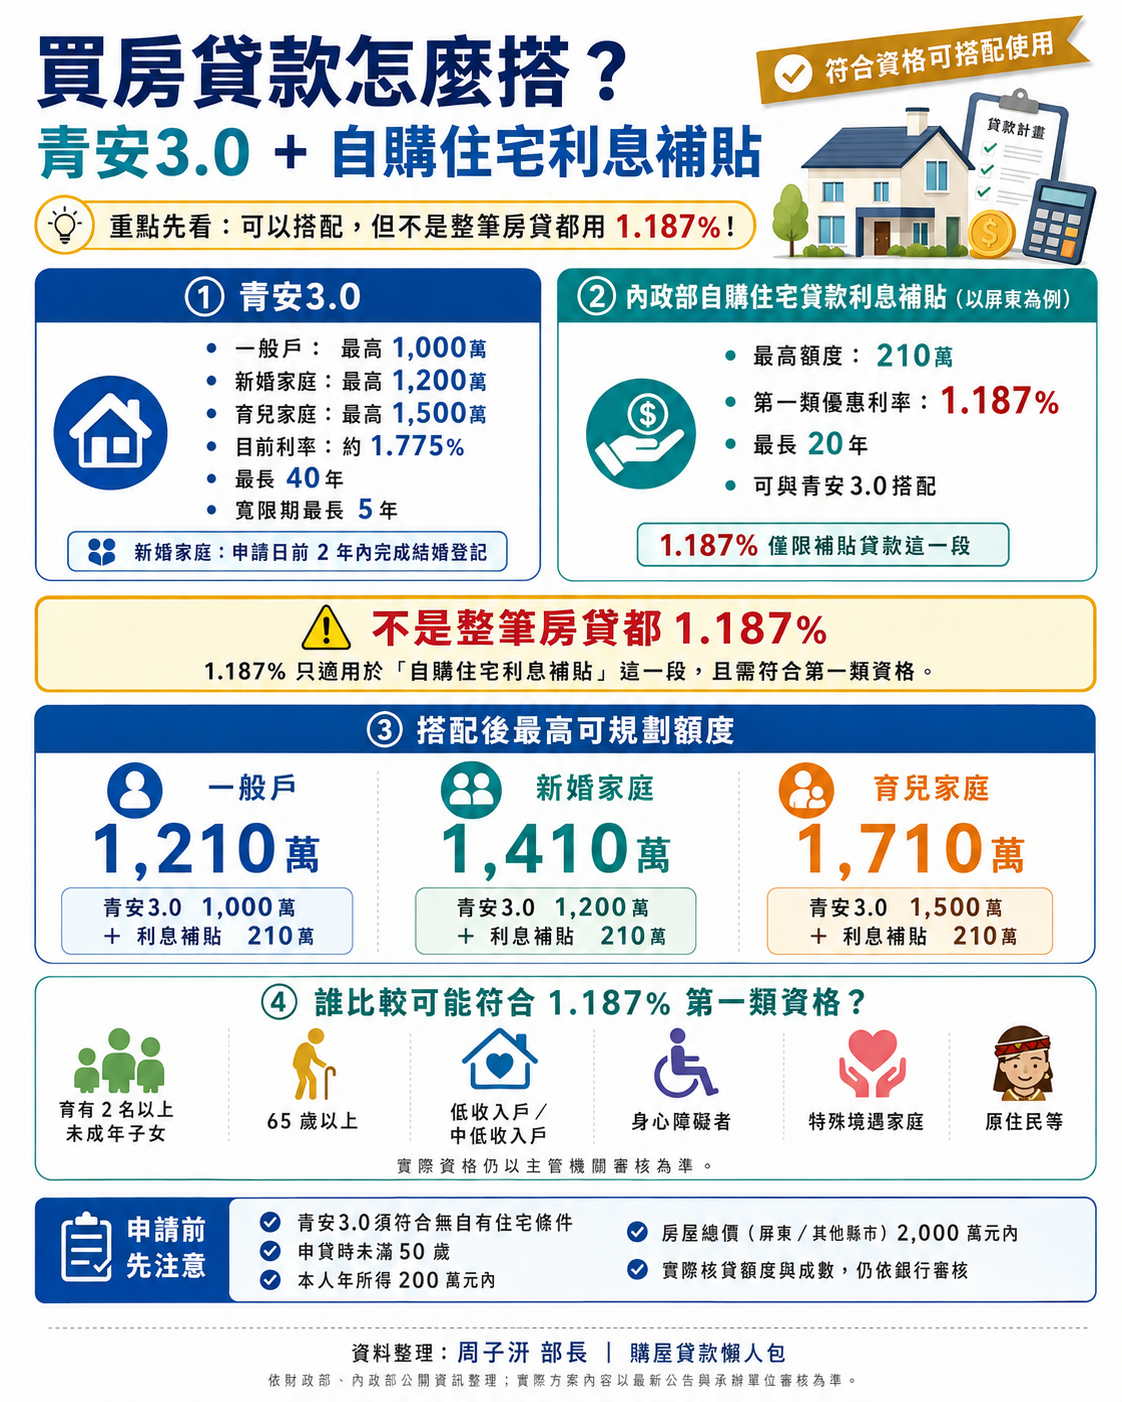
重點來了!搭配使用的概念,不是把整筆房貸都變成 1.187%,而是「分兩段搭配」。 例如一位符合資格的屏東買方,申請了「青安貸款 + 最高 210 萬的自購住宅利息補貼」。其中這 210 萬若符合第一類資格,就能獨享約 1.187% 的超低利率,剩餘的貸款額度則適用青安的 1.775%。 在這種「1+1」的搭配下,理論上的最高貸款額度可以來到:
| 購屋族群 | 理論最高搭配額度 | 額度組合拆解 |
| 一般家庭 | 約 1,210 萬元 | 1,000萬 (青安) + 210萬 (補貼) |
| 新婚家庭 | 約 1,410 萬元 | 1,200萬 (青安) + 210萬 (補貼) |
| 育兒家庭 | 約 1,710 萬元 | 1,500萬 (青安) + 210萬 (補貼) |
屏東在地舉例:雙寶家庭買 1,000 萬華廈的真實拆解
背景設定: 小陳夫妻在屏東市區看中一間總價 1,000 萬的 3 房實用型華廈。他們育有 2 名未成年子女(完全符合內政部自購補貼的「第一類」神級資格),手上準備了 20% 自備款(200 萬),需要向銀行貸款 800 萬。
我們直接用最減輕前期負擔的「5年寬限期(期間只繳息不還本)」來試算這兩種方案的差異:
對照組:直接 800 萬全額使用「青安 3.0」
省息組:「青安 3.0」+「內政部補貼」雙管齊下 我們將 800 萬的房貸總額,完美拆成兩筆來計息:
效益分析 透過簡單的「分段搭配」,小陳夫妻在最需要花錢的育兒初期,每個月的房貸利息直接從將近 1.2 萬降到 1 萬出頭,每個月無痛省下約 1,000 元的純利息開銷。如果將時間拉長到 20 年以上的本息攤還階段,那 210 萬享有 1.187% 所省下的總利息成本更是高達數萬元。
Q1:新舊方案怎麼銜接?什麼時候開始適用 3.0? 以申請日為準!只要在 7 月 31 日前提出的申請,適用的是青安 2.0;從 8 月 1 日起全面適用青安 3.0。
Q2:最高額度算出來很高,銀行就一定會貸滿嗎? ⚠️ 不過要特別注意:「最高額度」不等於「銀行一定會貸滿」。最後核貸依然會看房屋鑑價、貸款成數、您的收入、負債比與信用條件進行綜合審核。財政部也明確表示,實際核貸額度仍由銀行綜合評估決定。
Q3:青安的 1.775% 利率是 40 年固定不變的嗎? 當然不是喔!青安 3.0 是「前 3 年」享有完整利息補貼,滿 3 年後補貼會逐年遞減,所以未來實際利率仍會隨市場與政策調整。
總結來說,買房是人生大事,政府的補助資源一定要懂得聰明運用。「青安3.0+自購住宅利息補貼」的雙管齊下,絕對是減輕首購族負擔的最佳利器。如果你最近正在看房,不確定自己是一般戶、新婚、育兒家庭,或能不能再搭配自購住宅補貼,強烈建議在決定看什麼總價的房子前,先幫你一起試算。先掌握自己「實際能貸多少錢」,再精準鎖定物件,才是最務實的買房策略。
有任何房地產問題,歡迎和我聊聊 我是 周子汧(Otto)。 希望透過每一篇文章,幫助大家更理解房地產,而不是急著做決定。 如果你有買房、賣房、換屋、房貸、房地合一稅或市場相關問題,歡迎與我聯繫。

大家好,我是周子汧 CHOU TZU CHIEN,客戶和朋友都習慣叫我部長。 作為深耕屏東的房地產工作者,我堅持把艱澀的房市動態,轉換成你能輕鬆聽懂的語言。 我挑選上架的物件,就像幫自己買房一樣嚴格——從空間動線、採光到周邊的發展潛力,我都會先為你做好第一線的專業把關。 歡迎追蹤我的頻道,輕鬆看好房! 服務電話:0989-636-068 1VS1諮詢請加LINE: @826wczzs
上一篇
【屏東建案】告別市區擁擠!「品宏悅見」16戶純粹寧靜,縣民公園旁的質感華廈
下一篇
【屏東房市】現在當包租公婆還賺嗎?沒有「新青安」與「寬限期」,在地置產的必勝實戰指南!