作者資訊
|澄希賣厝人生|陪你買到對的那間房
陪你買到對的那間房
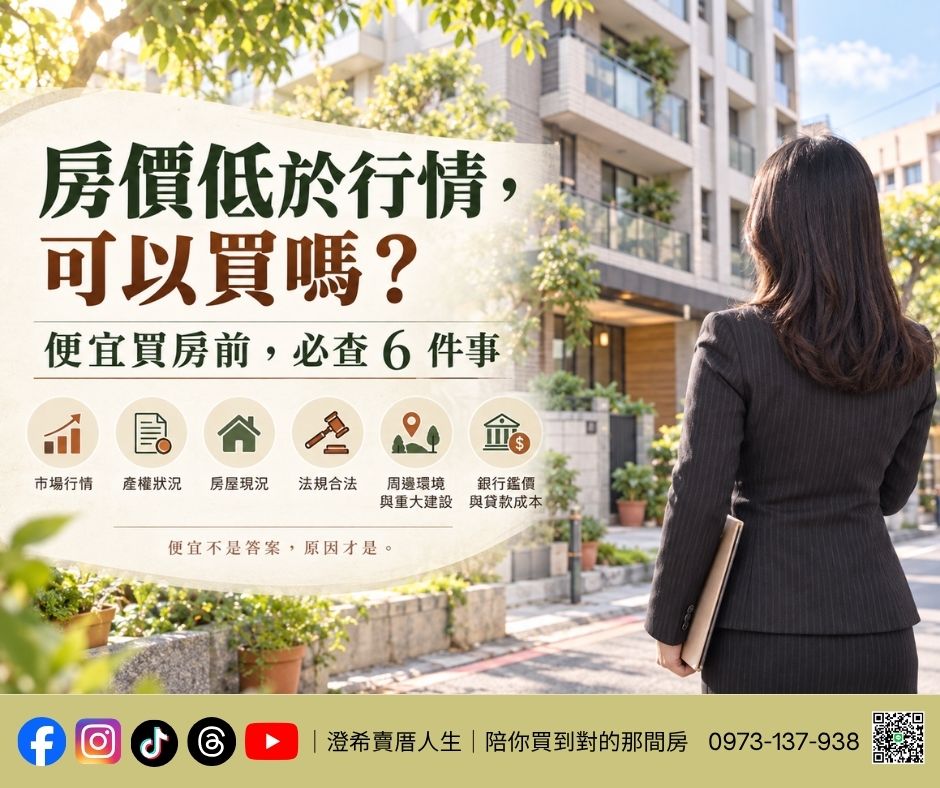
╰┈➤ 【 房價低於行情,可能不是撿便宜 】 買方應先查清楚的6件事
⋰⋰⋰⋰⋰⋰⋰⋰⋰
看房時,遇到一間價格明顯低於附近成交行情的房子,第一反應通常是:「是不是屋主急售?現在不下手,會不會被別人買走?」
但低價只代表「售價比較低」,不等於「買得比較划算」。有些房子便宜,是屋主真的有資金需求;有些則是因為產權、屋況、使用限制、環境條件或貸款問題,市場早已把風險反映在價格上。若只看到總價,忽略後續修繕、法律與轉售成本,原本省下的價差,很可能還不夠填補日後的支出。
所以,低於行情的房子可以買嗎?
可以,但必須先確認「為什麼便宜」。真正值得買的低價物件,通常是原因清楚、風險可量化,而且買方有能力承擔;不是仲介或屋主只說一句「急售」,就能直接認定是便宜好房。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 買方至少應查清楚以下6件事 〗
附近真實成交行情、產權與債權、房屋現況、增建與使用合法性、周邊及特殊事件,以及銀行鑑價與實際持有成本。
▪︎ 一、比較真正的成交行情,不要只看開價
判斷房價是否低於行情,不能只拿同社區最高開價來比較。應透過內政部實價登錄,查看同社區或鄰近區域近一至兩年的成交資料,並比對樓層、屋齡、座向、坪數、車位、裝潢與交易時間。
同樣寫每坪25萬元,一間可能含平面車位,另一間可能沒有;頂樓、低樓層、面大馬路或棟距受限,也會形成合理價差。若物件總價較低,只是因為樓層、採光或室內狀況不同,就未必是真正低於行情。
此外,實價登錄是已完成申報的歷史交易,不代表每一戶條件完全相同。正確做法是找出至少3至5筆條件接近的案例,再調整車位、樓層與屋況差異,而不是只挑一筆最高價當基準。
▪︎ 二、查明產權、抵押權及是否能順利移轉
價格異常低時,應調閱最新土地及建物謄本,確認所有權人、持分、抵押權、查封、預告登記或其他限制登記。若是多人共有、繼承尚未完成,或出售人不是登記名義人,交易時間與程序都可能變得複雜。
房屋有抵押權不一定不能買,常見作法是在過戶流程中清償並塗銷;但要確認售價是否足以清償債務,以及履約保證與價金支付方式是否安全。若存在查封、私人債權或權利範圍不清,就不宜只憑口頭保證簽約。
▪︎ 三、檢查屋況,別低估修繕費
漏水、壁癌、管線老化、磁磚隆起、結構裂縫、白蟻、電線容量不足,都可能是低價原因。中古屋尤其不能只在白天快速看一次;建議觀察浴室、窗框、外牆側、頂樓下方與陽台,並詢問漏水修繕紀錄。
若屋況疑慮較多,可委託專業驗屋或請水電、泥作人員估價。老屋翻修不只包含表面裝潢,還可能涉及水電重拉、防水、門窗。買方應將「成交價+必要修繕費」一起比較,才能知道是否真的划算。
▪︎ 四、確認增建、格局與使用是否合法
照片中的使用空間,不一定全部登記在權狀內。頂樓加蓋、陽台外推、夾層、車庫封閉或農地上的建物,都可能涉及違章建築或使用限制。即使目前可以使用,也不代表未來不會遭檢舉、拆除,或影響貸款與轉售。
買方應比對建物謄本、權狀、使用執照與現況,確認主建物、附屬建物及共有部分。若仲介所稱的「三房」其實是後來隔間,也要進一步確認採光、通風、消防與逃生安全。不要把沒有登記、無法合法保障的空間,用正常室內單價完整計價。
▪︎ 五、了解周邊環境及特殊事件
房屋本身整理得漂亮,不代表居住品質沒有問題。價格較低,可能與噪音、嫌惡設施、淹水、鄰居糾紛、管委會財務、重大修繕或社區管理狀況有關。建議在平日、晚上及雨天分次看屋,實際感受交通、停車、氣味與噪音。
同時應仔細閱讀不動產說明書與現況確認書,詢問是否曾發生非自然死亡、火災、嚴重漏水或其他足以影響交易意願的事件。除了向仲介及屋主確認,也可詢問管理員、鄰居,並查找公開資訊。重點不是迷信,而是這些因素可能影響自住感受、銀行評估及未來轉售。
▪︎ 六、先問銀行鑑價,再算總持有成本
低總價不代表銀行會依成交價足額貸款。若物件屋齡高、坪數小、位於偏遠地區、用途特殊、存在增建,或市場成交案例不足,銀行鑑價可能偏低,核貸成數也可能減少。買方原本準備兩成自備款,最後可能要補更多現金。
簽約前可先向銀行或貸款專員進行初步評估,確認個人信用、收入負債比、物件條件與可能成數。還要把契稅、代書費、登記規費、仲介服務費、裝修、管理費及未來稅費一併計入。真正的購屋成本,從來不只有成交總價。
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 低價屋簽約前檢查清單 〗
⋰⋰⋰⋰⋰⋰⋰⋰⋰
𖤘 〖 常見問題 FAQ 〗
« 房價比實價登錄低,就代表值得買嗎? »
不一定。實價登錄仍須校正樓層、車位、屋況與交易時間。若低價來自漏水、產權不清、違建或貸款困難,便宜可能只是對風險的折價。
« 屋主急售,可以省略驗屋或產權調查嗎? »
不建議。越強調限時決定,越要保持正常查核程序。真正條件單純的急售物件,也應經得起謄本、屋況與貸款檢查。
« 買到低價屋後再慢慢處理問題,可以嗎? »
要看問題是否可量化。裝潢老舊通常能估價處理;但產權爭議、無法貸款、重大違建或難以改善的環境因素,可能不是花錢就能解決。
« 澄希想說,便宜不是答案,原因才是 »
房價低於行情,可能是機會,也可能是市場對風險的提前定價。買方真正要問的不是「這間省了多少」,而是「它為什麼比別人便宜?這個原因能不能接受、能不能解決、未來會不會影響轉售?」
把價格、產權、屋況、合法性、環境與貸款六個面向查清楚,再決定是否出價。能說明低價原因,也算得出處理成本,才有機會真正買到划算的房子。
陪你買到對的那間房
上一篇
賣工業地的土地增值稅怎麼算?最常誤判的 3 個地方
下一篇
沒有下一篇文章了~