作者資訊
買房裴不了|中和永和裴你買房賣房找裴錦德
在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)
🏠 「裴哥,現在有新青安,那我買房是不是直接貸8成就好了?」
最近很多首購客戶都會問我這句。
我通常會先跟他說:「先不要急著算8成,先算銀行到底願意借你多少。」
為什麼?
因為現在青安3.0確實有不少人關注,最高8成、一般最高1,000萬,最長40年,寬限期最長5年。
新婚家庭最高1,200萬,育有未成年子女家庭最高1,500萬。
聽起來是不是很漂亮?
但這裡有一個很重要的觀念:「最高」不是「保證」。
比如你今天看上一間1,000萬的房子,看到最高8成,就覺得:「那我準備200萬頭期款就好了。」
答案:不一定。
銀行最後還是會看你的收入、工作、信用、負債,還有這間房子的鑑價。
所以不是你說要貸800萬,銀行就一定給你800萬。
甚至房子成交1,200萬,銀行鑑價如果沒有到你的預期,實際可以貸多少,也可能跟你原本想的不一樣。
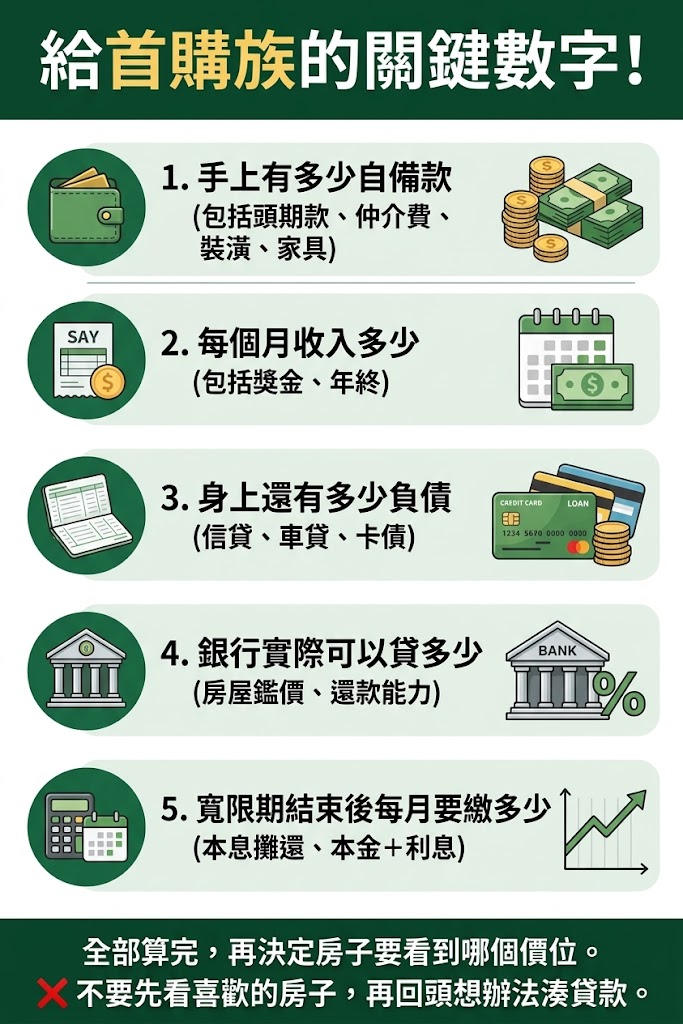
所以我常跟首購客戶說:買房不要先問「我可以買多少錢?」
先問:「銀行願意借我多少?」這兩個問題差很多。
還有一個大家很容易忽略的:寬限期。
很多人一聽到「5年寬限期」就覺得:「太好了!前5年壓力很小。」
但我要提醒你,寬限期不是不用還本金,而是本金往後延。
前面輕鬆一點,後面本金開始攤還,每個月負擔就可能增加。
所以真正該算的,不只是:「現在一個月繳多少?」
還要算:「寬限期結束之後,我一個月要繳多少?」
如果那個數字已經讓你覺得有壓力,那這間房子可能就買太緊了。
下一集我再跟大家聊:
👉下集「新青安可以出租嗎?以及青安3.0跟一般銀行首購房貸,到底怎麼選?」
很多人以為答案一定是青安,其實還有幾個地方一定要比較。
如果你現在正在找第一間房,也可以先私訊裴哥。
不用急著買,先把自己的貸款額度跟預算算清楚。
買房裴不了|中和永和裴你買房賣房
📞 0980-415-607
在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)
上一篇
裴不了聊房市-裴哥,央行不是沒升息嗎?
下一篇
下集「新青安可以出租嗎?以及青安3.0跟一般銀行首購房貸,到底怎麼選?」