• 我要刊登
  • 目錄
  • 0
  • 0

房貸平均26.8年創新高!30年房貸每月少繳1.34萬元,利息卻多171萬元?裴哥解析買房真實成本

發佈時間:2026/10/26 更新時間:2026/10/25

房貸平均26.8年創新高!30年房貸每月少繳1.34萬元,利息卻多171萬元?裴哥解析買房真實成本

一、前言結論|房貸年限越長,月付越輕,但不代表買房更便宜

現在買房,很多人最在意的不是房子喜不喜歡,而是每個月房貸要繳多少、繳完之後還剩多少生活費。

根據內政部不動產資訊平台2026年第一季統計,全台新增購置住宅貸款平均期數達322期,約26.8年,創下新高。新竹縣市平均貸款年期更接近29年,顯示購屋族為了降低每月還款壓力,選擇長年期房貸已成為值得關注的趨勢。

我是裴哥,平常主要協助中和、永和的客戶買房、賣房。從購屋規劃的角度來看,我認為房貸可以貸30年,但一定要先算清楚總成本。

以貸款1,000萬元、年利率2.8%、本息平均攤還為例:

  • 貸款20年,每月約繳54,500元。

  • 貸款30年,每月約繳41,100元。

  • 貸款40年,每月約繳34,800元。

30年房貸比20年房貸每月少繳約1.34萬元,但在利率固定的假設下,全期利息會多出約171萬元。

裴哥的觀點是:房貸年限拉長,可以降低每月壓力,卻不會讓房子本身變便宜。買房真正要考慮的,是自己能不能長期負擔,以及未來遇到收入變動時,有沒有足夠的財務緩衝。

二、3個常見 Q&A|房貸20年、30年怎麼選?

Q1:房貸貸30年,每個月真的比較輕鬆嗎?

是的,在貸款本金與利率相同的情況下,貸款期限越長,每月應繳本息通常越低。

以貸款1,000萬元、年利率2.8%、本息平均攤還試算:

貸款年限

每月本息約

全期總利息約

20年

54,500元

308萬元

30年

41,100元

479萬元

40年

34,800元

670萬元

30年房貸每月比20年少繳約13,400元,可以保留更多現金,用來支付家庭生活費、子女教育費或累積緊急預備金。

但如果只是因為月付比較低,就買下超出能力的房子,反而可能增加長期財務壓力。

裴哥建議,先算出每月能安心負擔的房貸,再決定購屋總價,不要先看中房子,才想辦法把貸款年限拉長。

Q2:房貸30年比20年多付171萬元利息,還值得嗎?

沒有絕對答案,要看家庭現金流與財務目標。

以相同條件試算,30年房貸比20年房貸每月少繳約13,400元,但全期利息約多171萬元。

選擇20年,優點是還款時間較短、總利息較低;選擇30年,優點是每月負擔較輕,能保留較多資金應付生活與突發支出。

如果家庭收入穩定、其他負債不多,而且每月有足夠的可支配所得,縮短貸款年限可以減少利息支出。

但如果家中有小孩、需要照顧長輩,或收入可能隨工作狀況改變,保留現金流也有實際價值。

房貸不是利息越少就一定越好,而是要在利息成本與生活安全感之間,找到適合自己的平衡。

Q3:在中和、永和買房,首購族應該貸20年還是30年?

我會先看購屋總價、自備款、家庭收入與每月固定支出,再決定貸款年限。

中和、永和的住宅類型很多,從老公寓到電梯大樓,不同物件除了房貸金額不同,還可能有管理費、修繕費、裝潢費及其他持有成本。

例如,購買老公寓時,不能只看總價是否便宜,還要留意漏水、管線、屋頂防水及公共部分維護;購買電梯大樓,則要把管理費、電梯維護與社區管理品質納入評估。

首購族除了房貸,也應預留裝潢、家具、家電及緊急預備金。

如果每月房貸繳完後,連基本生活費都很緊張,即使銀行願意核貸,也不代表這間房子適合你。

裴哥的建議是:先確認家庭可以負擔的每月總支出,再回推合理的購屋預算與貸款年限。

三、文章主文|長年期房貸對買房族有哪些影響?

1. 全台平均房貸26.8年,反映購屋族正在拉長還款時間

內政部不動產資訊平台2026年第一季資料顯示,全台新增購置住宅貸款平均期數為322期,換算約26.8年。

這項數據反映的是新增購置住宅貸款的平均年期,不代表每位購屋者都貸26.8年,也不代表所有房貸的剩餘年限都是26.8年。

房貸年期拉長,可能與房屋總價、家庭財務規劃、貸款產品及銀行授信條件等因素有關。

對購屋族而言,較長的還款期限可以降低每月應繳本息,但也可能增加全期利息。因此,不能只看月付金額,就認定自己買得起某個價位的房子。

2. 20年、30年、40年房貸,總成本差多少?

以下統一採用貸款本金1,000萬元、年利率2.8%、本息平均攤還,並假設利率全期不變:

比較項目20年30年40年
每月本息約54,500元41,100元34,800元
全期總還款約1,308萬元1,479萬元1,670萬元
全期總利息約308萬元479萬元670萬元

從試算可以看出:

  • 20年期: 每月負擔較高,但全期利息較少。

  • 30年期: 每月支出降低,兼顧部分現金流彈性,但總利息增加。

  • 40年期: 月付金進一步降低,但還款時間更長,累積利息也更多。

40年期並非所有人都能申請,實際貸款年限仍須依銀行規定、借款人年齡、房屋條件及授信審核結果而定。

另外,以上為估算值,實際月付金與總利息仍可能因銀行計息方式、利率變動及提前還款而不同。

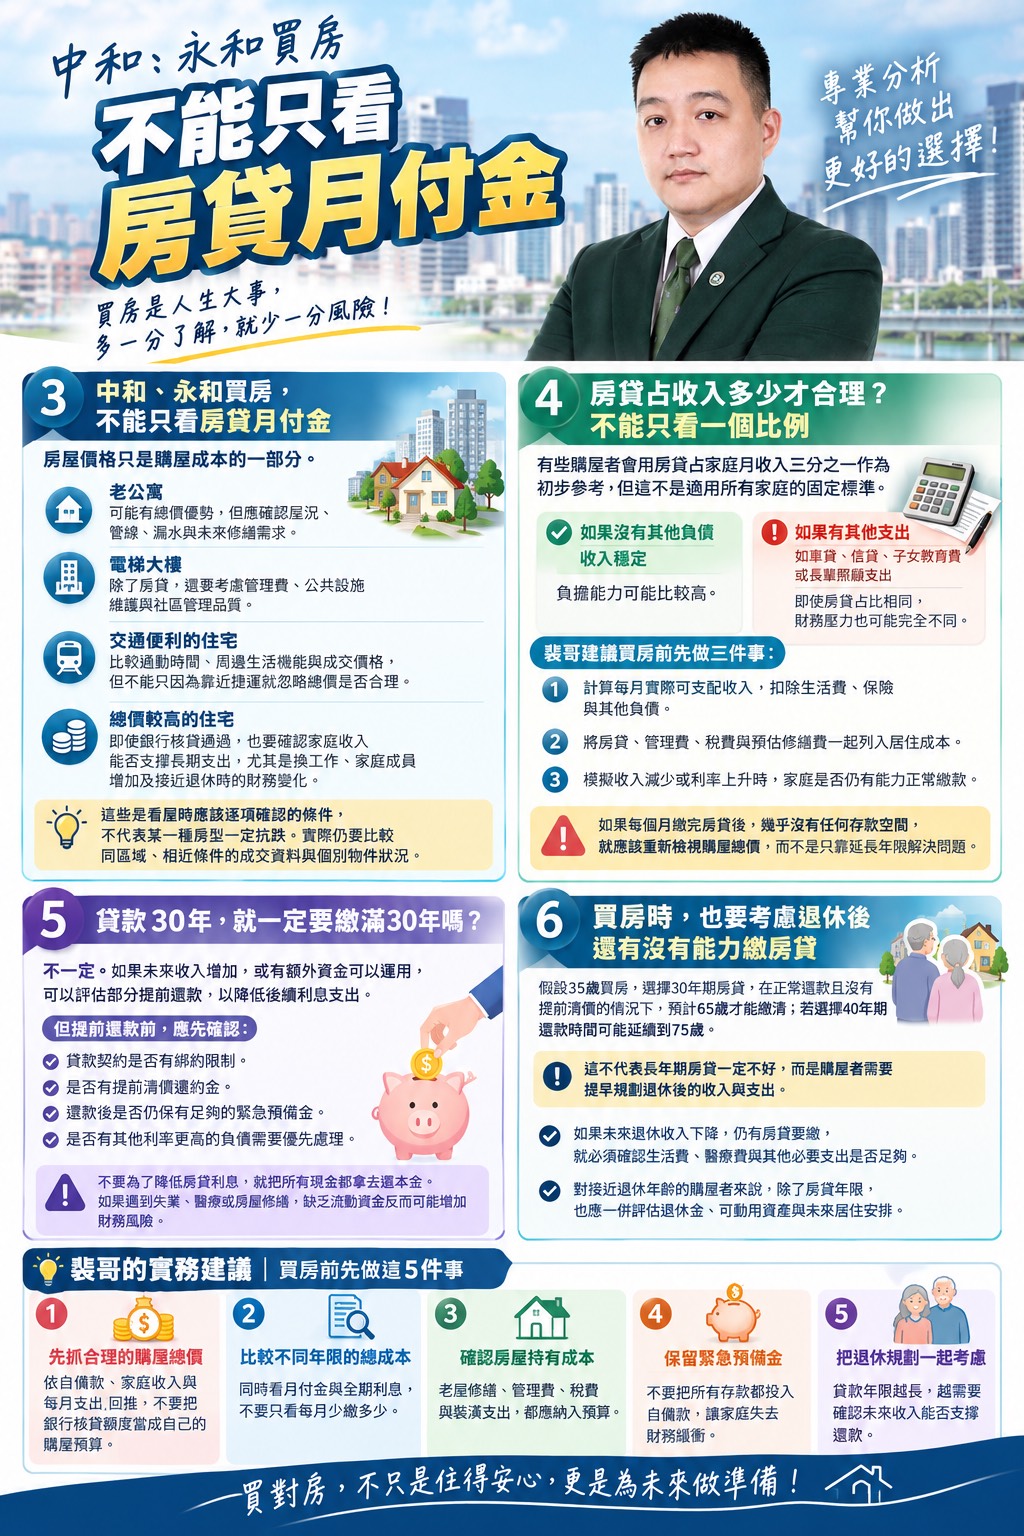
3. 中和、永和買房,不能只看房貸月付金


七、重點整理|房貸30年,真正要注意的是什麼?

  • 全台新增購置住宅貸款平均年期於2026年第一季達26.8年。

  • 以貸款1,000萬元、年利率2.8%試算,30年期比20年期每月少繳約1.34萬元,但全期利息約多171萬元。

  • 長年期房貸可以降低月付金,但不會降低房屋本身的價格。

  • 在中和、永和買房,應把房貸、管理費、修繕與生活成本一起評估。

  • 買房前要確認家庭現金流、緊急預備金與退休後的還款能力。

我是裴哥,買房不只是找到一間喜歡的房子,更要找到一個自己長期負擔得起的方式。

如果你正在考慮中和、永和買房、賣房或換屋,歡迎找裴哥聊聊。我會從實際房屋條件、區域成交行情與家庭購屋預算出發,陪你把房子與貸款一起評估清楚。

買房裴不了|中和永和裴你買房賣房

📞 0980-415-607 裴錦德


參考資料與試算聲明

  • 內政部不動產資訊平台:新增購置住宅貸款平均期數統計。

  • 本文房貸試算採貸款本金1,000萬元、年利率2.8%、本息平均攤還、利率全期不變為假設,金額經四捨五入。

  • 人口與房貸統計屬於特定期間的資料;實際貸款利率、可貸年限、提前清償費用及核貸條件,應以銀行最新規定與個別契約為準。

本文提供一般性購屋與房貸知識,不構成個別貸款或投資建議。

#首購族買房 #永和買房 #中和買房 #購屋預算 #房貸試算 #房貸30年 #房貸利息 #裴哥房地產

作者資訊

買房裴不了|中和永和裴你買房賣房找裴錦德

在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)

上一篇

【台中北區不動產買賣顧問&生活指引 —— 台中北區商圈精選一中商圈稀有大面寬獨立透店,坐擁成熟商機與未來發展!】

下一篇

找房仲真的好嗎?中和、永和屋主必看:自己賣房省服務費,21 個售屋攻略一次看懂
留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言