• 我要刊登
  • 目錄
  • 0
  • 0

信用卡從不欠款、每月全額繳清,為何銀行還是不敢借你錢?聯徵報告這些隱藏扣分項目,買房前一定要注意!

發佈時間:2026/11/05 更新時間:2026/11/03
信用卡從不欠款、每月全額繳清,為何銀行還是不敢借你錢?聯徵報告這些隱藏扣分項目,買房前一定要注意!

信用卡從不欠款、每月全額繳清,為何銀行還是不敢借你錢?聯徵報告這些隱藏扣分項目,買房前一定要注意!

一、前言結論:信用卡繳得乾淨,不代表房貸一定過關

我是裴哥,在中和、永和協助客戶買房、賣房時,經常提醒購屋族一件事:

信用卡每個月全額繳清,不代表銀行就一定認定你的信用條件良好,更不代表房貸一定能順利核准。

很多人平常沒有信用卡遲繳,也沒有欠銀行錢,原本以為自己的信用條件很好,真正申請房貸時,卻可能遇到貸款成數不如預期、核貸額度不足,甚至申請遭到婉拒的情況。

問題可能出在信用卡額度使用率、過去貸款紀錄、循環信用、預借現金、近期貸款申請次數,以及整體負債狀況。

如果你正在準備購買中和、永和的房子,我建議不要等到簽約後才了解自己的信用條件。

先確認聯徵紀錄、收入及負債,再決定購屋預算,才能降低貸款不足的風險。

二、買房族最常問的三個問題

Q1:信用卡每個月都全額繳清,為什麼信用評分還是不理想?

因為信用評分不只看有沒有遲繳,也會考量信用卡額度使用率、負債狀況、信用往來歷史及近期信用需求等因素。

例如信用卡額度10萬元,每月刷卡8、9萬元,即使最後都有全額繳清,仍可能呈現較高的額度使用率。

Q2:自己查聯徵報告,會不會影響信用分數?不會。

個人自行查詢自己的信用報告,不會因此降低信用評分。

但如果短時間內頻繁向不同銀行申請貸款,金融機構因新業務申請授信所留下的查詢紀錄,就可能成為信用評分考量因素。

Q3:聯徵分數不好,就不能在中和、永和買房嗎?不一定。

銀行核貸不只看聯徵分數,也會評估工作收入、負債比例、還款能力、房屋鑑價及擔保品條件。

信用分數不是唯一標準,但如果信用紀錄有異常,確實可能影響貸款條件。


三、信用卡每月全額繳清,仍要注意的五個信用問題

1. 信用卡額度使用率過高

這是很多人容易忽略的問題。

假設信用卡額度為20萬元:

  • 每月刷5萬元,使用率約25%。

  • 每月刷15萬元,使用率約75%。

  • 每月刷18萬元,使用率約90%。

即使每個月都全額繳清,高額使用率仍可能影響信用評分。

尤其近期有出國旅遊、繳稅、家具家電採購等大筆消費時,更應留意信用卡帳單及額度使用情況。

裴哥提醒:不要只看最後有沒有繳清,也要注意聯徵資料呈現的信用狀況。

2. 曾經使用循環信用或預借現金

有些人平常繳款正常,偶爾卻因為資金調度使用循環信用或預借現金。

這些紀錄都值得留意。

不同類型的信用卡分期,信用評分上的處理方式也不完全相同:

  • 一般消費分期,不直接納入聯徵個人信用評分模型。

  • 信用卡帳單分期,屬於評分考量項目。

  • 預借現金及相關分期,也值得特別注意。

這不代表使用分期就一定無法貸款,而是銀行會綜合評估你的負債及還款能力。

3. 短時間內頻繁申請貸款

有些人為了比較貸款利率,同時向多家銀行申請信用貸款或其他授信。

比較銀行條件沒有錯,但短時間內頻繁出現新業務授信查詢,可能影響信用評分。

聯徵中心對短期內同類型新業務查詢設有一定的計算方式,最近一年內每30天的相關查詢視為同一筆信用需求,超過30天則可能另行計算。

因此,準備買房時,最好先整理自己的財務資料,再有計畫地詢問銀行,不需要毫無方向地到處申請。

4. 過去曾經逾期,還清不代表紀錄立即消失

如果過去曾經發生信用卡遲繳、貸款逾期或其他信用異常,即使後來已經清償,也不代表相關紀錄會立即消失。

部分異常紀錄仍有法定或規定的揭露期限,實際時間須依紀錄類型判斷。

所以,如果過去曾有信用問題,建議先查詢聯徵報告,確認目前還有哪些紀錄,再安排購屋貸款。

5. 信用紀錄太短,也可能缺乏評分資料

平常幾乎不使用信用卡,也沒有貸款往來的人,不一定信用不好,但可能因為信用資料不足,暫時無法取得信用評分。

信用管理的重點不是刻意借錢,而是維持正常金融往來及良好的還款習慣。


四、聯徵分數正常,為什麼銀行還是可能不核貸?

這是購屋族一定要了解的觀念。

聯徵分數良好,不代表房貸一定會過;聯徵分數普通,也不代表完全沒有購屋機會。

銀行審核房貸,還會考量以下三個重要因素。

1. 收入是否足以負擔房貸

銀行會檢視申請人的收入來源及穩定程度,例如:

  • 固定薪資。

  • 年終獎金及其他可認列收入。

  • 自營商營業收入。

  • 其他可提出證明的收入。

如果收入不穩定,或缺乏足夠的財力證明,即使信用卡從未遲繳,也可能影響核貸條件。

2. 現有負債是否過高

銀行不只看存款,也會評估目前的債務。

例如:

  • 汽車貸款。

  • 信用貸款。

  • 學生貸款。

  • 信用卡分期。

  • 其他金融機構借款。

如果每個月已經有不少固定還款支出,再增加房貸,銀行就必須評估整體還款能力。

3. 房屋本身的條件

同樣是購買總價1,500萬元的房子,不同物件的銀行鑑價及貸款條件可能不同。

例如:

  • 房屋屋齡。

  • 建物及土地權狀。

  • 房屋所在地段。

  • 建物使用狀況。

  • 市場流通性。

  • 銀行鑑價結果。

所以不能單純拿成交總價乘上預期貸款成數,就認定銀行一定會貸到相同金額。


五、中和、永和買房,為什麼更要提前做好貸款規劃?

中和、永和的住宅產品相當多元,從老公寓、電梯大樓到新成屋及中古屋,各有不同的購屋預算及貸款條件。

中和買房:注意屋齡與房屋條件

景安、南勢角、連城路及中原一帶,各有不同的住宅型態與生活機能。

如果購買屋齡較高的公寓,或建物條件比較特殊的物件,更應該提前確認銀行鑑價及承貸條件。

永和買房:生活機能好,也要注意資金負擔

永和從頂溪、永安市場到秀朗橋周邊,有不同的住宅選擇。

但地點方便,不代表銀行一定提供相同貸款條件。

同樣位於永和,屋齡、建物型態、權狀資料及銀行鑑價不同,都可能影響貸款規劃。

裴哥建議買方,看房時不要只問:

「這間房子可以貸幾成?」

更應該問:「以我的收入、現有負債及這間房子的條件,實際需要準備多少自備款?」

這才是比較務實的購屋規劃。


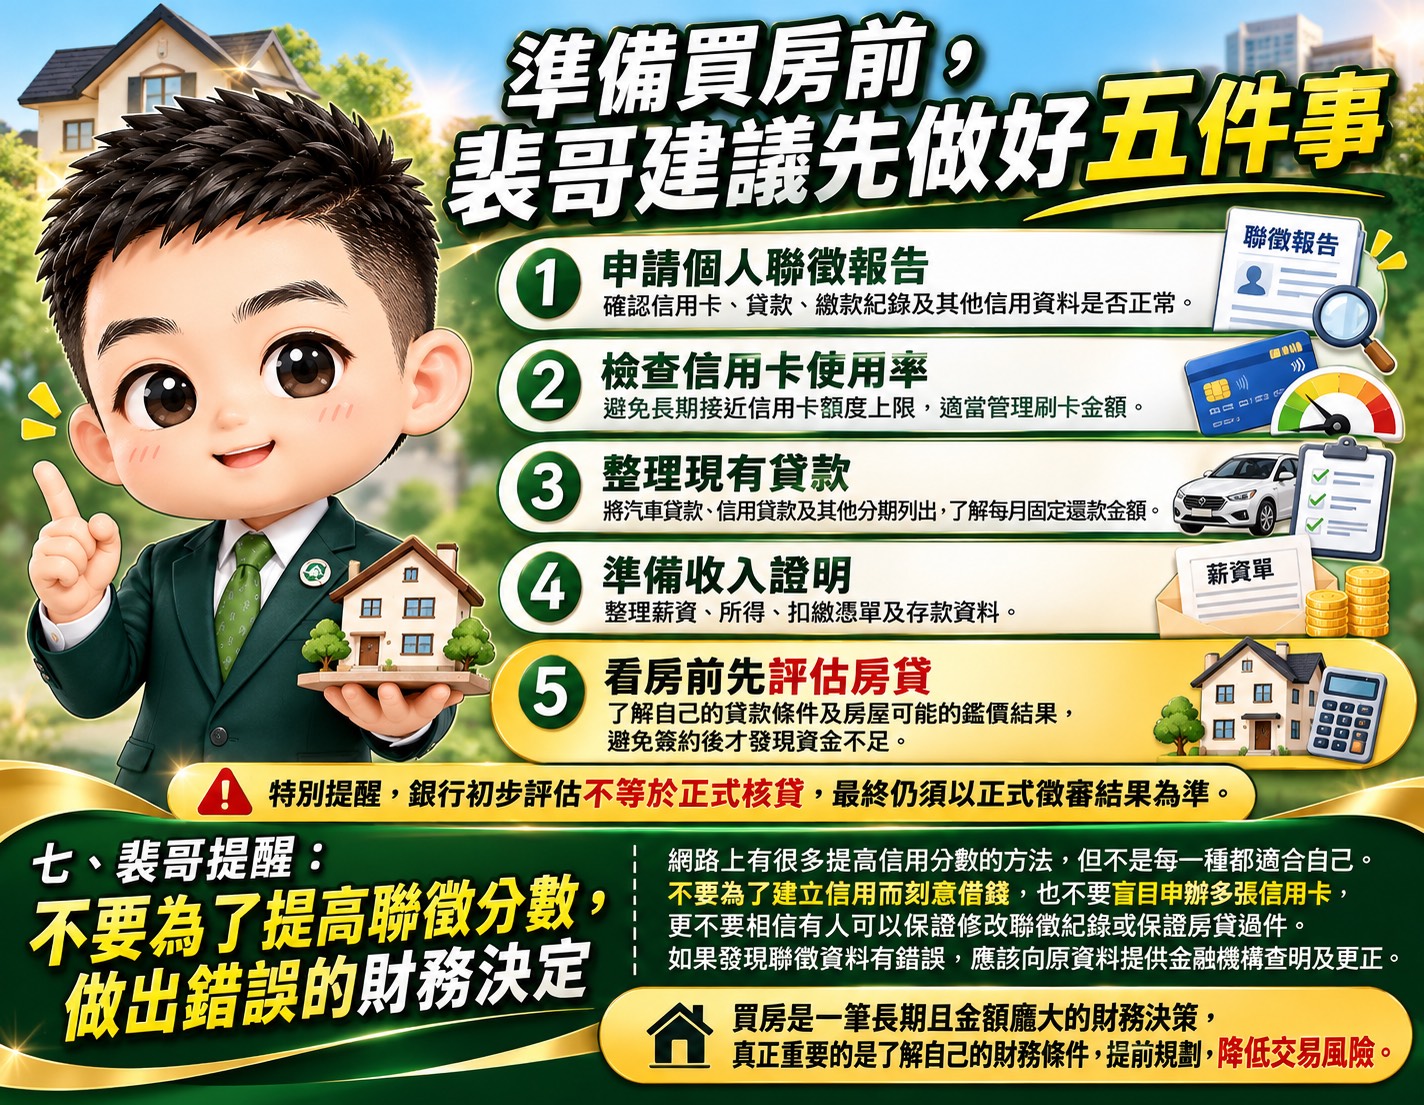
六、準備買房前,裴哥建議先做好五件事


信用卡每個月全額繳清,是良好的信用管理習慣,但房貸審核不只是看有沒有欠款。

信用卡使用率、貸款紀錄、收入、負債及房屋條件,都可能影響銀行的核貸結果。

如果你正在中和、永和尋找房子,或已經有喜歡的物件,建議先確認自己的信用狀況與購屋預算。

我是裴哥,裴錦德。

買房裴不了|中和永和裴你買房賣房

買房不只是找到喜歡的房子,更重要的是買得起、貸得到,也能住得安心。

中和、永和買房、賣房、房屋估價及購屋規劃,歡迎與裴哥聯絡。

聯絡電話:0980-415-607

#永和買房 #中和買房 #買房裴不了 #聯徵信用評分 #信用卡全額繳清 #信用卡額度使用率 #房貸貸款條件 #買房貸款注意事項

在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)
上一篇

為什麼有些中古屋社區的物件釋出率極低?

下一篇

金融海嘯16年後,年輕人買房夢碎?30歲以下房貸族占比從15.06%跌至6.44%!中和、永和首購族如何買房?
留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言

推薦物件

物件已下架
新北市,中和區華新街

台北瑞士|前後陽台邊間三房+平面車位|面中庭有天然

37.86
坪
3房2廳1衛
近公車站
近便利商店
1750 萬