• 我要刊登
  • 目錄
  • 1
  • 0

新青安寬限期到期倒數!房貸月付金恐暴增,年輕首購族準備好了?裴哥解析房貸壓力與青安政策

發佈時間:2026/11/09 更新時間:2026/11/07
新青安寬限期到期倒數!房貸月付金恐暴增,年輕首購族準備好了?裴哥解析房貸壓力與青安政策

新青安寬限期到期倒數!房貸月付金恐暴增,年輕首購族準備好了?裴哥解析房貸壓力與青安政策

一、前言結論:新青安寬限期結束,真正的房貸壓力才開始

新青安最吸引人的地方,就是前幾年可以使用寬限期,只繳利息、不必償還本金。

但寬限期結束後,就必須開始償還本金與利息,每個月的房貸支出可能明顯增加。

我是裴哥,在中和、永和第一線接觸買房與賣房需求,發現不少首購族買房時,只計算目前每個月繳得起多少房貸,卻忽略未來寬限期結束後的還款壓力。

要特別注意,2026年並不是所有新青安貸款戶的五年寬限期都到期。2023年8月申貸且使用完整五年寬限期的貸款戶,最早約在2028年才會陸續面臨寬限期結束。

另外,利息補貼調整與寬限期結束是兩件不同的事,不能混為一談。

裴哥今天就從房仲實務角度,帶大家了解房貸月付金變化,以及中和、永和首購族應該如何提前做好準備。

二、三個常見 Q&A:新青安寬限期到期,最關心的問題

Q1:新青安寬限期最多五年,五年到了會怎樣?

寬限期結束後,借款人就必須開始償還本金與利息。

寬限期內主要繳交利息,貸款本金通常不會減少;寬限期結束後,剩餘本金必須依照原本約定的貸款年限繼續攤還,因此每個月的房貸支出可能明顯增加。

Q2:新青安寬限期結束,房貸真的會翻倍嗎?不一定。

實際增加多少,必須看以下條件:

  • 原始貸款金額及剩餘本金。

  • 已經使用多少寬限期。

  • 剩餘貸款年限。

  • 當時適用的貸款利率。

  • 採用本息平均攤還或本金平均攤還。

不能單純用貸款金額判斷房貸會增加多少,應該請銀行依照個人貸款條件試算。

Q3:2026年青安政策調整,原本的新青安貸款戶會受到影響嗎?

新方案與既有貸款戶的適用條件需要分開確認。

原本的新青安貸款戶,應依照原貸款契約及相關政策規定,確認利息補貼、貸款利率與寬限期截止日期。

裴哥提醒,政策優惠不代表每位貸款戶的條件都相同,應以銀行及主管機關最新公告為準。

三、新青安寬限期結束,為什麼房貸月付金會增加?

1. 寬限期最大的風險,是低估未來的房貸負擔

裴哥認為,寬限期本身不是壞事。

對於剛結婚、剛生小孩,或是剛買房還有裝潢、家具支出的年輕家庭來說,寬限期確實能讓前幾年的資金運用比較有彈性。

但問題在於,有些買方會把寬限期內的月付金,當成自己長期都負擔得起的房貸金額。

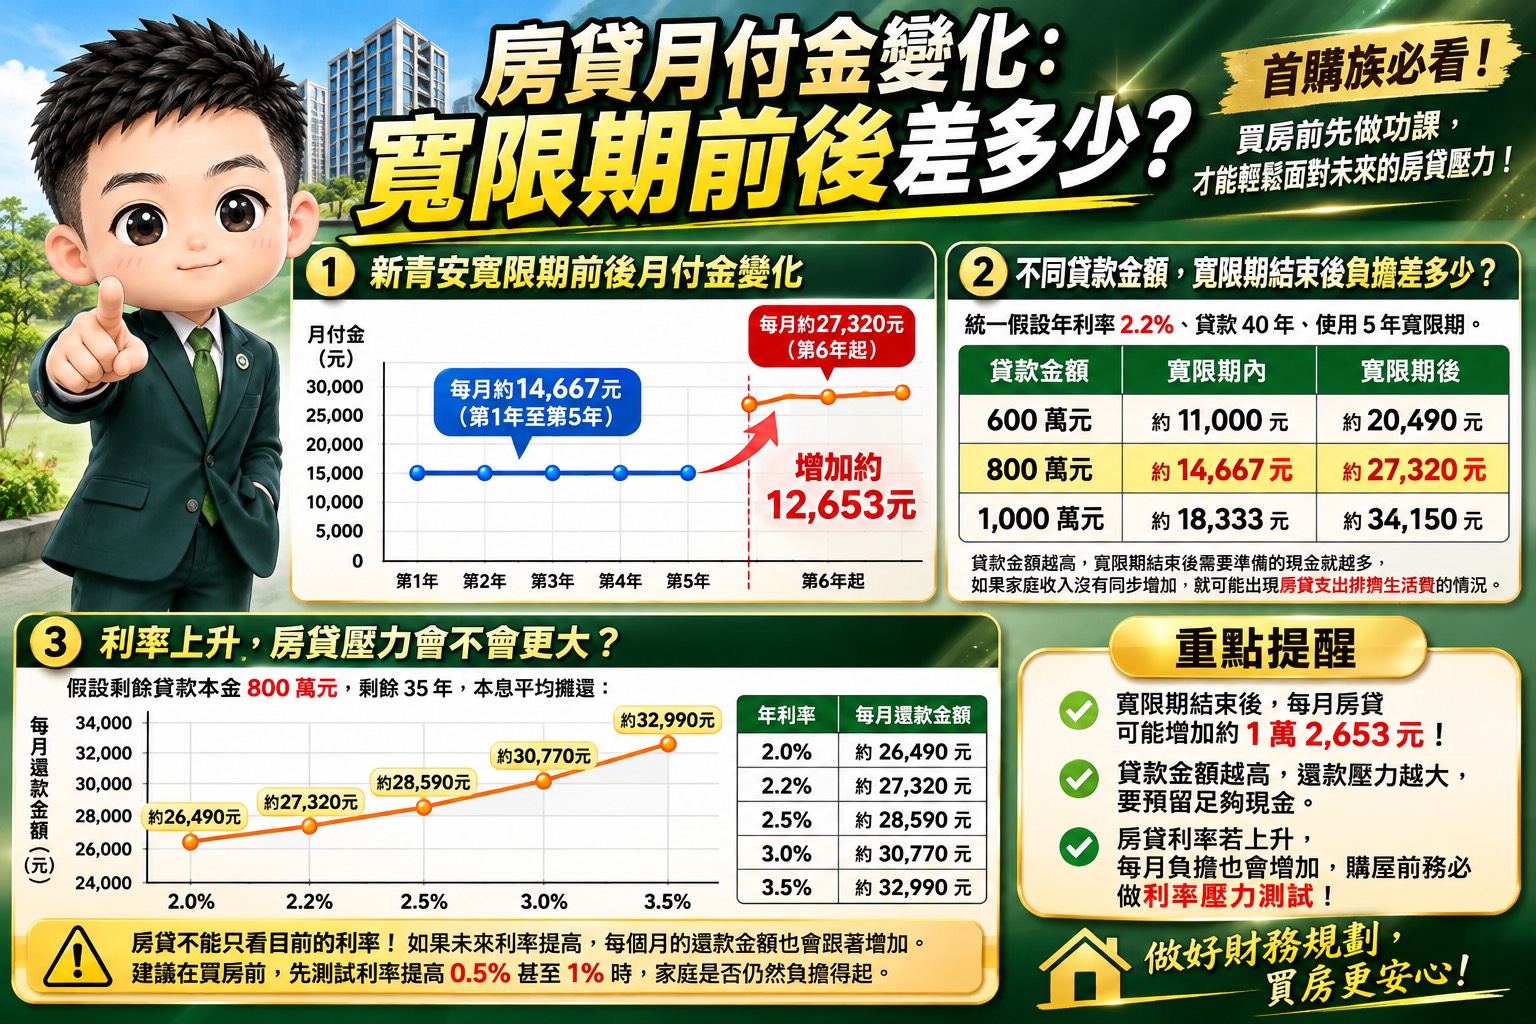
例如,一個家庭購買中和住宅,申請800萬元房貸,使用五年寬限期。

前五年主要繳交利息,感覺每個月負擔不大。但是五年後開始攤還本金,就必須同時負擔本金與利息。

如果這段時間又遇到家庭開銷增加、收入沒有成長,或其他貸款負擔,原本看似輕鬆的房貸,就可能變成財務壓力。

裴哥提醒:買房不是只要繳得出第一年的房貸,而是要確保未來也有能力持續負擔。

2. 房貸月付金變化:寬限期前後差多少?

中和買房要注意

  • 老公寓應留意屋況、修繕費及銀行鑑價。

  • 電梯大樓要計算管理費、車位及公共設施維護成本。

  • 捷運周邊住宅除了交通便利性,也要衡量總價與貸款能力。

永和買房要注意

  • 生活機能成熟,但不同地段總價差異明顯。

  • 老公寓與電梯大樓的持有成本不同。

  • 捷運周邊物件仍須確認實際步行距離、生活環境及房屋條件。

裴哥的看法是,買房不一定要買最新、最貴的房子,而是要買一間即使未來開始正常攤還本金,家庭生活依然可以維持品質的房子。

五、新青安寬限期到期前,首購族應做好五件事

第一:確認寬限期結束日期

查閱貸款契約,確認寬限期起算日、截止日,以及正式開始攤還本金的時間。

第二:重新試算房貸

向銀行確認寬限期結束後的月付金,也要考慮未來利率調整的可能性。

第三:預留緊急預備金

依照家庭收入穩定度及必要支出,準備數個月的生活預備金,不要為了提前還款而把現金全部用光。

第四:檢查其他貸款

信用貸款、汽車貸款、信用卡分期等固定支出,都會影響家庭現金流。

第五:不要因為擔心房貸增加,就急著賣房

賣房之前應該先計算目前合理房價、剩餘貸款、交易成本及實際可回收資金,再比較出售與繼續持有的利弊。

如果只是因為一時擔心而出售,可能反而做出不符合家庭長期利益的決定。

六、房貸壓力太大,應該賣房還是繼續持有?

每個家庭的收入、貸款及生活條件不同,不能一概而論。

如果寬限期結束後,房貸仍在家庭可負擔範圍內,而且收入穩定,就沒有必要因為市場恐慌而急著出售。

但如果出現以下情況,就應該提早評估:

  • 房貸支出已經明顯影響基本生活。

  • 必須依靠信用貸款繳房貸。

  • 家庭收入減少,卻沒有足夠預備金。

  • 未來還有育兒、退休或其他重大資金需求。

可以先與原貸款銀行討論是否有適合的還款安排,再評估是否需要出售或調整居住規劃。

轉貸、展延或重新議約都需要銀行審核,不能假設一定可以辦理,也不能只看月付金降低,而忽略總利息及相關費用。

七、裴哥給中和、永和首購族的購屋建議

我一直認為,買房最重要的不是銀行願意借你多少錢,而是你自己真正能負擔多少錢。

尤其第一次買房的年輕朋友,常常因為擔心房價上漲,或害怕錯過政府優惠,就急著做購屋決定。

但買房是一筆長期資金安排。

如果你正在考慮中和、永和的房子,裴哥建議先把購屋總價、頭期款、裝潢費、管理費、房貸及未來家庭支出全部列出來。

再依照自己的收入與財務狀況,選擇適合的房屋總價。

不要只因為寬限期內每個月繳得起,就認為這間房子適合自己。

真正好的購屋規劃,是寬限期結束之後,你依然能夠安心生活。

八、重點整理:新青安寬限期到期,記住這五件事

  1. 寬限期結束不代表房貸一定翻倍: 實際增加金額取決於剩餘本金、利率及還款年限。

  2. 2026年不是所有新青安貸款戶的寬限期都到期: 2023年8月申貸且使用完整五年寬限期者,最早約於2028年面臨到期。

  3. 利息補貼與寬限期是兩回事: 必須分別確認政策及個人貸款條件。

  4. 提前一年試算最安心: 確認銀行提供的本息攤還金額,並預留緊急預備金。

  5. 買房要看長期負擔能力: 中和、永和首購族應依照收入、家庭支出及房屋條件選擇適合的總價。

買房裴不了|中和永和裴你買房賣房

我是裴哥裴錦德。

無論你是正在考慮新青安購屋、想了解中和永和房價,還是已經買房,擔心未來寬限期結束後的房貸壓力,都歡迎找我討論。

買房之前幫你評估,賣房之前幫你分析,不只看眼前價格,更要考慮長期居住與財務規劃。

裴錦德|裴哥 聯絡電話:0980-415-607

買房裴不了,讓買房、賣房都能多一分安心。


試算說明: 本文房貸數字為假設條件下的示意試算,假設利率固定,不代表銀行實際核貸結果。實際月付金應以個人貸款契約及銀行試算為準。

#房貸壓力 #首購族買房 #永和買房 #新青安貸款 #中和買房 #房貸月付金 #新青安寬限期 #寬限期到期

在中和、永和跑房子跑了這麼多年,陪你一起看房、聊房價、看社區。買房不用緊張,賣房也別煩惱!用簡單白話聊房市、分享真實經驗,陪你買得安心、賣得放心 歡迎來電詢問 裴錦德 0980415607(電話可加LINE)
上一篇

住宅換商辦、蛋黃換蛋白?聰明屋主在不同市場週期的換檔心法:房地產資產配置與轉型完整攻略

下一篇

全台71.8%房屋稅籍集中在50歲以上!年輕人想靠繼承房翻身?裴哥揭開3大現實:等不到、分不到、住不起
留言

0

留言區一片安靜 在下方留下你的感想吧~

登入後即可留言