作者資訊
新北房仲推薦|王裕仁
新北買房、新北賣房、新北房仲推薦,找王裕仁。專營三重、蘆洲、五股、林口、新莊及新北地區房屋買賣,分享中古屋、電梯大樓、社區行情、成交資訊、買屋賣屋注意事項與最新專約好房。無論買房、自住換屋、出售房屋或想了解目前房價,都歡迎交流諮詢。
例如:
成交價1,800萬
銀行鑑價只有 1,650萬
假設核貸8成:
1,650萬 × 80%=1,320萬
那你要準備的自備款不是360萬,而是:
1,800萬-1,320萬=480萬
中間就多出:
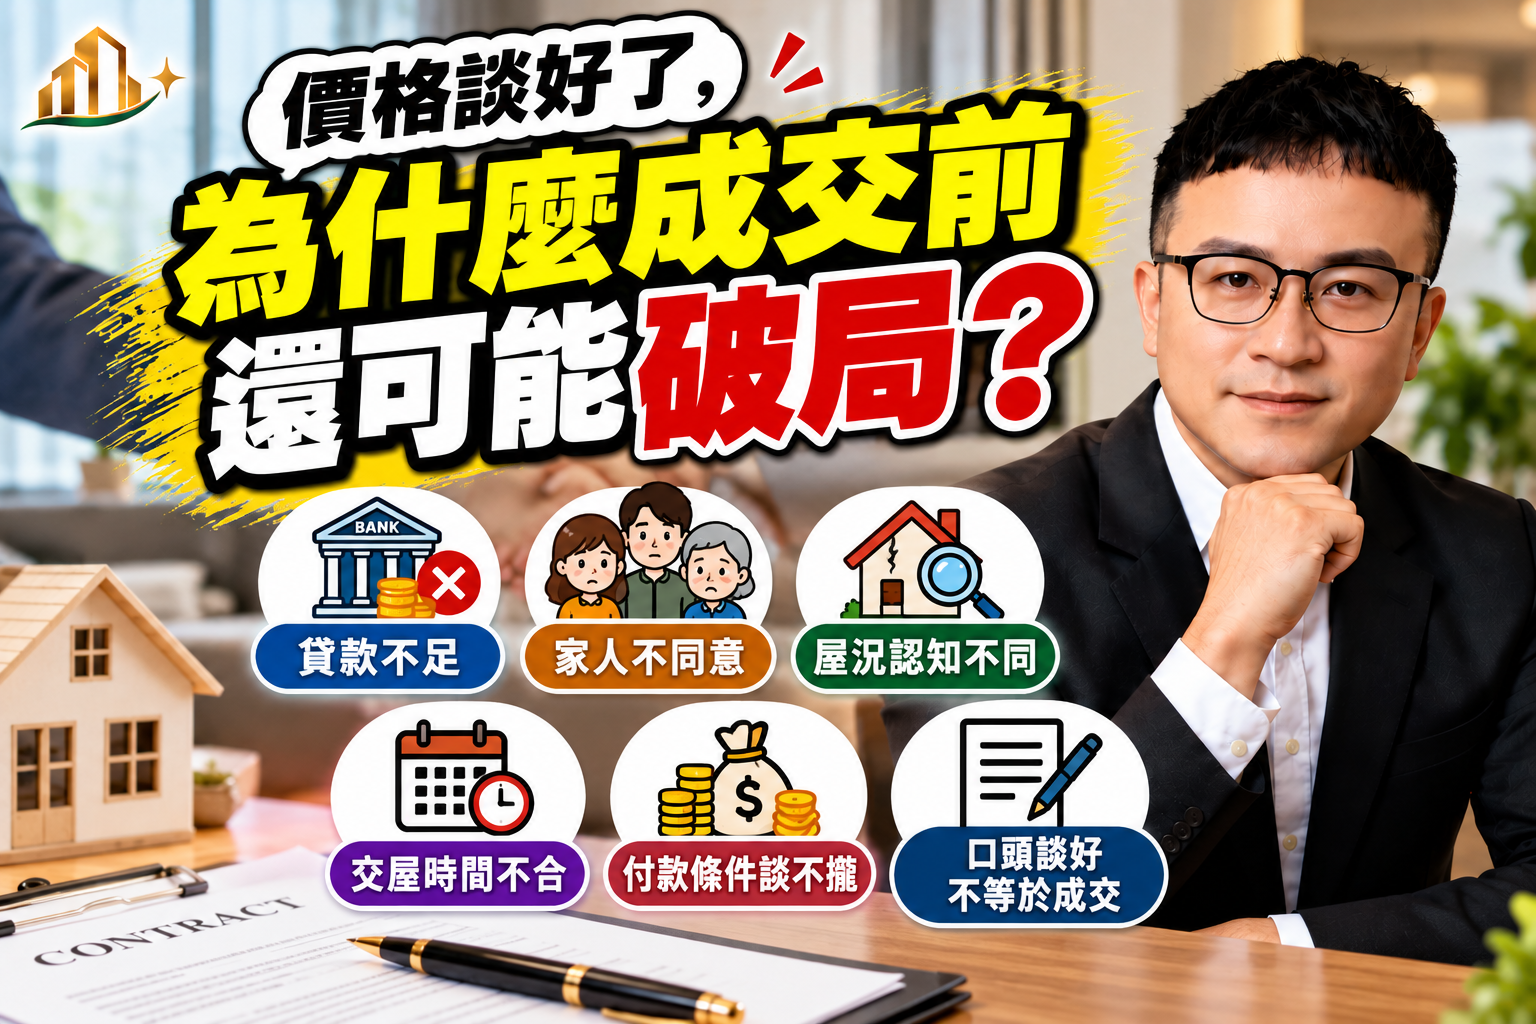
120萬資金缺口。
常見原因包括:
銀行鑑價通常會綜合房屋所在地、屋齡、坪數與周邊條件評估。
即使同一間房,不同買方申請,結果也可能不同。
銀行還會看:
收入、負債、信用、還款能力與既有房貸。
所以買房時要同時確認兩件事:
銀行估多少?
願意貸幾成?
如果發現貸款比預期少,可以先做幾件事:
1. 提前找銀行試算或預估鑑價
不要等簽約後才問。
2. 多詢問幾家銀行
不同銀行鑑價與授信標準可能不同。
3. 預留額外自備款
不要把資金抓得剛剛好。
4. 確認買賣契約的貸款條件
避免貸款不足時才發現沒有資金退路。
買房不能只算:
成交價 × 8成=貸款。
因為真正的貸款金額,通常還要經過:
銀行鑑價 × 核貸成數。
央行對部分受管制房貸的規定,也明確以「鑑價或買賣金額較低者」作為貸款成數計算基準。
所以在出價前,最好先問銀行:
「這間大概估多少?我大概可以貸多少?」
這個問題,往往比只問利率更重要。
新北房仲推薦|王裕仁 0920-551-998
買房|賣房|換屋|房產諮詢
台灣房屋三重重陽特許加盟店|冠帝不動產經紀有限公司
不動產經紀人:游皇閔 (109)新北經字第003775號
本文為一般房貸知識整理,實際鑑價、核貸成數及利率仍應以各金融機構審核結果為準。
新北買房、新北賣房、新北房仲推薦,找王裕仁。專營三重、蘆洲、五股、林口、新莊及新北地區房屋買賣,分享中古屋、電梯大樓、社區行情、成交資訊、買屋賣屋注意事項與最新專約好房。無論買房、自住換屋、出售房屋或想了解目前房價,都歡迎交流諮詢。
上一篇
央行鬆綁第2戶房貸!最高可貸7成,自備款真的變少了嗎?
下一篇
銀行房貸成數為什麼每個人不一樣?房子條件也會影響貸款