作者資訊
中永和買賣房|全哥出任務♾️陳勇全
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
房子明明自己住,為什麼不一定享有自用住宅優惠?戶籍已經遷入,出售時就能適用10%稅率嗎?
**四種房產稅,對「自用住宅」有不同規定。**設籍、實際居住、家庭持屋戶數、土地面積及使用年限,都可能影響資格。
我是全哥,這篇帶大家從持有到出售,把四種稅的差異一次看懂。
查核基準:2026年10月27日;本文以個人一般住宅情況為主。
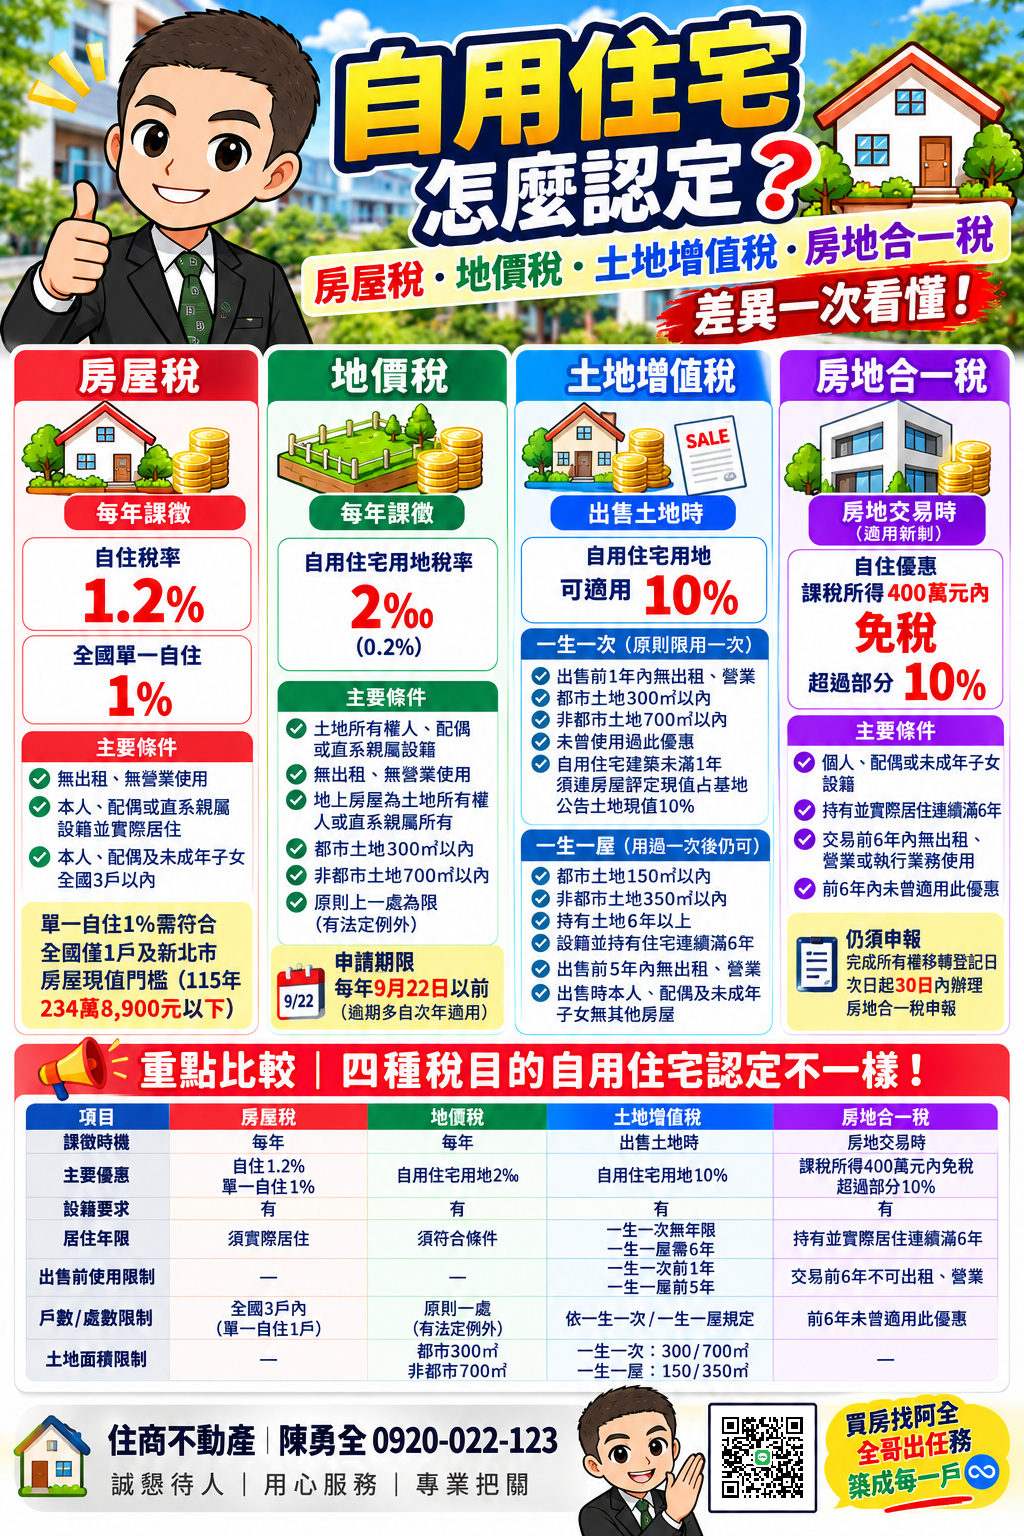
| 稅目 | 課徵時機及主要優惠 |
| 房屋稅 | 每年課徵;自住1.2%,符合單一自住條件為1% |
| 地價稅 | 每年課徵;自用住宅用地2‰ |
| 土地增值稅 | 出售土地時;符合自用條件可適用10% |
| 房地合一稅 | 適用新制的房地交易;自住優惠所得400萬元內免稅,超過部分10% |
同一間房屋,四種優惠要分別判斷,不能拿其中一種核定結果直接套用其他稅目。
房屋稅2.0自2024年7月1日施行,2025年5月首次依新制開徵。
個人所有的住家用房屋,須同時符合:
戶數依規定歸戶;例如本人、配偶及未成年子女共有同一房屋,計算自住總戶數時以一戶認定。特殊共有或排除計入情形,應另依戶數認定辦法確認。
除上述使用及設籍條件外,還須符合:
本人、配偶及未成年子女全國僅持有1戶房屋,且房屋現值在當期公告門檻以下。
新北市已公告門檻如下:
| 房屋稅年期 | 全國單一自住房屋現值門檻 |
| 115年期,2026年5月開徵 | 234萬8,900元以下 |
| 116年期,2027年5月開徵 | 232萬2,200元以下 |
**房屋現值是稅捐機關核定的課稅現值,不是房屋市價、成交價,也不包含土地市價。**超過1%門檻,若仍符合一般自住條件,可適用1.2%。
符合條件但尚未申報自住者,應留意每期開徵40日前的申報期限,通常為3月22日,遇假日依法順延。
官方依據:自住認定標準、戶數認定辦法、115年期門檻、116年期門檻及申報提醒。
一般用地地價稅採10‰至55‰累進稅率;符合自用住宅用地條件者,可適用2‰,也就是0.2%。
**供成年直系親屬設籍居住者,無一處限制,但各處仍須符合其他條件,並受法定適用總面積限制。**因此,夫妻各自有房,不代表兩處自然都能適用。
地價稅優惠須在開徵40日前申請,通常為9月22日,遇假日依法順延。
新北市115年當年度期限為2026年9月22日。截至本文查核日,期限已過;一般逾期申請自次年適用。
已核准且用途未變更者,免每年重複申請;但所有權人變更,或設籍人全數遷出、死亡致空戶後再遷入,應重新確認及申請。
全哥提醒:房屋稅適用自住,地價稅不會因此自動變成2‰。
官方依據:新北市地價稅申辦條件、適用處數及面積說明、115年申請期限與重新申請提醒。
一般土地增值稅採20%、30%、40%累進稅率。符合自用住宅用地規定的出售案件,可申請10%優惠。
10%是對適用部分的土地漲價總數額課徵,不是房屋成交總價乘以10%。
主要條件包括:
另有容易漏掉的條件:自用住宅建築工程完成未滿1年者,住宅評定現值須達所占基地公告土地現值10%;完成滿1年以上者,不受這項限制。
一生一次沒有一生一屋的土地持有6年、設籍6年門檻,也沒有相同的家庭僅有一屋限制,但仍須符合自用住宅要件。
須先使用過一生一次,之後出售自用住宅用地,並符合以下條件:
一生一屋並非一生只能再用一次;每次出售都符合規定,才有適用機會。
這裡要分開檢查「土地持有6年以上」與「設籍、持有住宅連續滿6年」,不能只用一句「住滿6年」概括。
家庭其他房屋的認定,也可能涉及未辦保存登記或信託移轉房屋;僅由成年子女設籍或持有房屋,也不能直接替代本人、配偶或未成年子女的條件。
依據:財政部一生一屋完整說明、成年子女適用提醒。
先購新自用住宅用地,再於新購土地完成移轉登記日起1年內出售原自用住宅用地,符合其他條件者,仍有一生一屋適用空間。
因換屋遷出原戶籍,也有符合原先連續6年條件、遷出至出售未滿1年等函釋情形。這些是附帶條件的規定,不能解讀為任意遷籍或同時持有多屋都能適用。
一般買賣案件,應於申報土地移轉現值時提出;未註明申請者,最遲須於繳款書繳納期限屆滿前補行申請。
單獨申報或無須申報土地移轉現值案件,另有收到稅捐機關通知次日起30日內申請的規定。
依據:土地稅法第34條之1。
適用房地合一新制的交易,須先依法計算房地交易所得。2016年1月1日以後取得的房地為主要適用範圍;繼承等特殊取得情形,須另行確認。
以下為境內居住個人的一般自住房地優惠說明。
只有戶籍滿6年,或只有持有滿6年,都不等於符合全部條件。
符合者,依法計算的課稅所得400萬元以內免稅,超過400萬元的部分按10%課稅。這400萬元不是成交價,也不是單純把賣價減買價。
例如,依法計算且尚未扣除自住免稅額的課稅所得為500萬元,符合完整自住優惠資格時:
(500萬元-400萬元)×10%=10萬元。
此為簡化示例;共有、分次取得或部分適用新舊制案件,免稅額須另依規定計算。
依據:所得稅法第4條之5、第14條之4、財政部自住房地優惠問答。
適用自住400萬元免稅,仍須辦理房地合一稅申報。
一般成屋房地交易,應於完成所有權移轉登記日的次日起算30日內,檢附契約、成本費用及優惠資格等相關文件申報;有應納稅額者,並應繳納。
不能等到隔年5月報綜合所得稅才處理,也不能因為虧損或預估免稅而省略申報。
依據:財政部申報期限及文件說明。
| 優惠 | 出售前出租、營業限制 | 6年條件 |
| 土增稅一生一次 | 前1年不得出租、營業 | 無一生一屋的6年門檻 |
| 土增稅一生一屋 | 前5年不得出租、營業 | 土地持有6年以上;設籍、持有住宅連續滿6年 |
| 房地合一稅自住優惠 | 前6年不得出租、營業或執行業務 | 設籍、持有並實際居住連續滿6年 |
本表為期間摘要,完整資格仍包括前文所列面積、家庭持屋及優惠使用紀錄等條件。
Q1:自己住,但沒遷戶籍,可以直接享有優惠嗎?
不能只憑實際居住認定。各稅目均涉及設籍要求;特殊遷籍例外須另依規定判斷。
Q2:夫妻各有一戶,房屋稅能適用1%嗎?
一般情況下,夫妻合計已有兩戶,不符合全國僅一戶條件;各戶符合一般自住要件時,仍可能適用1.2%。
Q3:讓成年子女免費住,四種稅都算自用嗎?
不能一概而論。房屋稅及地價稅可涉及直系親屬設籍居住;土增稅一生一屋及房地合一稅自住優惠,則有本人、配偶或未成年子女等較窄的條件。
Q4:以前出租,收回自住後就能享有出售優惠嗎?
仍須等候並符合各項條件。土增稅一生一次看前1年、一生一屋看前5年;房地合一稅自住優惠看前6年,且另須符合6年自住條件。
Q5:房屋稅已適用自住,地價稅及出售稅就不用管嗎?
仍要分別確認。各稅目的家庭範圍、面積、年限及申請程序不同。
Q6:房地合一稅自住優惠,要求全家只能有一間房嗎?
這項優惠沒有與土增稅一生一屋相同的「家庭無其他房屋」條件;但必須符合設籍、持有居住、使用限制及前6年未曾適用等規定。
Q7:課稅所得不到400萬元,可以不用申報嗎?
不可以。符合自住免稅仍須在法定期限內申報,讓國稅局審核優惠資格。
Q8:地價稅錯過今年9月22日,還能申請嗎?
可以提出申請,但一般逾期案件自次年度適用;已核准後若發生所有權或設籍情形變更,也應重新確認。
在中和、永和,父母持屋供子女居住、夫妻各自有房,或出租後收回自住,都很常見。
規劃時記住四件事:
房屋稅:看自住使用、設籍、家庭全國戶數及當期現值門檻。
地價稅:看房地權屬、設籍、土地面積、適用處數及申請期限。
土地增值稅:看一生一次或一生一屋,以及出售前使用紀錄。
房地合一稅:看6年完整自住條件,並記得30日內申報。
變更戶籍、出租或出售前,先把相關日期與資料整理清楚,才能掌握可適用的優惠。
住商不動產|陳勇全 0920-022-123
誠懇待人|用心服務|專業把關
不只是幫您找一間房,
更陪您走過每一次重要的房產決定。
買房找阿全|全哥出任務 ♾️ 築成每一戶!
本文依截至2026年10月27日本次可取得的官方法規及公告整理,屬一般稅務資訊;特殊共有、繼承、信託、換屋及部分營業案件,仍須依個案資料由主管稽徵機關認定。
🏡 在地雙和人|成家嚮導|陳勇全 專注房屋買賣與換屋規劃,秉持誠懇待人、專業把關的信念,用心陪伴每一次重要的房產決定。 持續分享雙和房市動態、買賣房實用觀點與在地生活資訊,陪您掌握房市、安心成家。 全哥出任務♾️築成每一戶! 讓我陪您一起走、一起看,一起完成家的夢想。🤝
上一篇
換屋重購退稅怎麼申請?土地增值稅、房地合一稅條件與期限一次看懂
下一篇
尼斯公爵社區介紹|中和秀朗路三段、格局規劃與生活機能解析